


2026年是"十五五"规划开局之年,也是科学绿化理念深入贯彻的一年。从全国数据看,苗木行业正在经历一次温和而明确的"去产能"。
2025年全国育苗面积80万公顷,年可供造林用苗196亿株,苗木实际使用量70亿株,相比2024年分别减少10%、17% 和5%。总体来看,全国苗木供需比有所下降,结构性矛盾得到一定程度的缓解——但乡土、珍贵、濒危以及抗病虫、抗逆性强的树种,良种生产能力仍需进一步提高。
把时间轴拉长到十年:全国育苗面积从2016年的140.8万公顷一路降到2025年的80万公顷;在圃苗木总量从704亿株降到317亿株;实际用苗量从168亿株降到70亿株。数字背后是一个信号——行业已经从"拼规模"转向"拼质量",留给盲目育苗的空间越来越小。
全国苗木需求量将逐步下降
趋势一:随着"三北"等重点生态工程推进,以及《林业草原保护利用"十五五"规划》《生态保护"十五五"规划》等政策引领,国土绿化在科学扩绿增量的同时,把更多精力转向现有森林质量提升与功能完善,大力实施森林质量精准提升工程。预计2027年全国造林苗木需求量约62亿株,2028—2029年年均需求量降至60亿株左右。
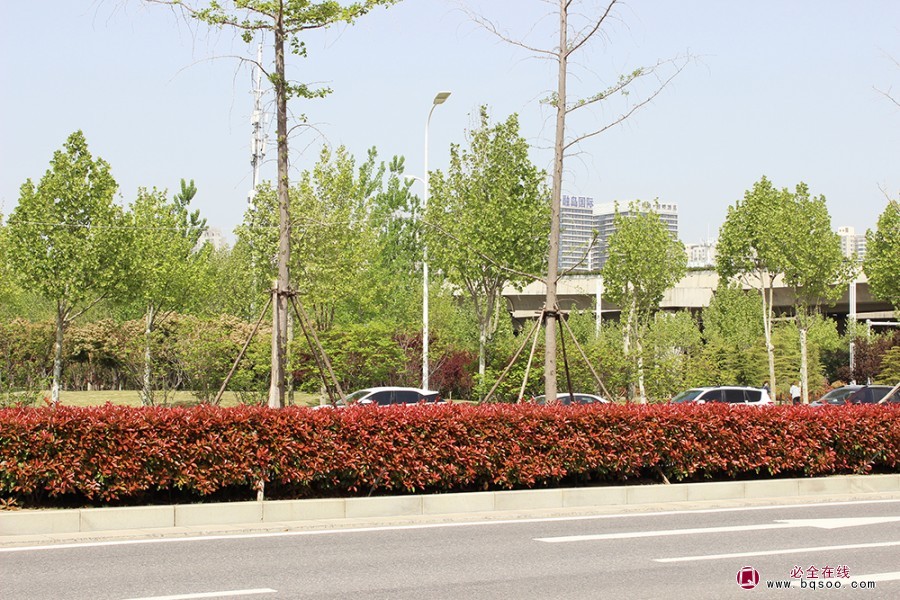
珍贵、彩叶、乡土树种需求增加
趋势二:近年来林草种苗工作坚持"绿化、彩化、珍贵化"导向,各地陆续出台政策并推动落实。上海发布乡土适生树种和地产草种推荐名录,贵州印发森林质量精准提升技术指南并推荐64种主要乡土树种,青海发布第一批国土绿化工程建设主要乡土树种和草种名录,浙江、福建、湖北、湖南、四川、重庆等地也相继出台相关政策。这类树种的苗木市场需求将持续增加,在造林绿化中的应用占比也会稳步提升。
"三北"工程
2026年"三北"工程主要造林树种苗木需求量13.8亿株,其中乔木4.2亿株、灌木9.6亿株,灌木占比高达 69.6%。2026年总供应量由2025年的50亿株降至46亿株(乔木22亿株、灌木24亿株),总体充足,局部地区个别灌木存在阶段性、结构性供应紧张,但通过区域调剂基本能够保障。
预计2027年"三北"工程主要造林树种苗木总需求量约 14亿株,2028—2029年年均维持在14亿株 左右,且灌木需求将持续上升。价格信号也印证了这一点:2026年3月花棒苗价格指数1274.22点,环比上涨1.87%,需求持续增长;梭梭苗1171.18点,环比微跌0.38%;而油松苗1354.88点,环比下跌0.88%,自2025年下半年需求大幅减少后行情缓慢下行。
珍贵树种
2025年全国珍贵树种育苗面积6.07万公顷,年苗木产量23亿株,其中良种苗木约6.2亿株,较2024年增加14.8%;2025年使用量5.8亿株,可供2026年造林使用量13.1亿株。预计2027年珍贵树种苗木需求量约8亿株,2028—2029年年均8—9亿株。
价格层面出现分化:榉树苗635.67点(环比-0.72%),因前几年育苗过热、供给激增、市政需求下降,行情持续下行;银杏957.45点(环比-0.83%),主产区库存较大、以去库存为主;而香樟815.78点(环比+0.25%)、桢楠890.06点(环比+0.45%)、五角枫886.31点(环比+1.42%)则小幅上行。
下面按七大区域,逐一梳理2025年供需回顾、2027—2029年需求预测,以及分树种供需的"红绿灯"。判断口径采用行业通用的"1.5倍安全库存法则":可供造林用苗量为实际使用量2.5倍以上为严重过剩,1.5—2.5倍为相对过剩,1—1.5倍为基本平衡,1倍及以下为严重不足。
东北地区
区域范围:黑龙江(含伊春森工、龙江森工)、吉林(含长白山森工)、辽宁,以及内蒙古森工集团、大兴安岭林业集团。
2025年回顾:育苗面积3.3万公顷,苗木产量35亿株,可供造林用苗17亿株,实际使用仅6亿株,总体过剩趋势依然明显。
需求预测:2027年约6亿株;2028—2029年年均维持在 6亿株 左右。
严重过剩:(不宜继续发展,27种):兴安落叶松、柳树、紫穗槐、丁香、色木槭、黄檗、槭树、白桦、油松、黄杨、榆树、胡桃楸、杨、山杏、长白落叶松、蒙古栎、辽宁杨、旱柳、小黑杨、红枫、红豆杉、云杉、水曲柳、刺五加、樟子松、银中杨、平欧杂种榛。
相对过剩:(谨慎发展,6种):侧柏、红松、青海云杉、刺槐、水蜡树、日本落叶松。
基本平衡:(适当发展,2种):辽东楤木、西伯利亚红松。
华北地区
区域范围:北京、天津、河北、山西,以及内蒙古自治区(除内蒙古森工集团外)。
2025年回顾:育苗面积14.8万公顷,苗木产量75亿株,可供造林用苗50亿株,实际使用18亿株,总体过剩趋势基本不变。
需求预测:2027年约15亿株;2028—2029年年均维持在14亿株左右。
严重过剩:(不宜继续发展,17种)樟子松、云杉、拧条锦鸡儿、华北落叶松、山杏、油松、杨、卫矛、丁香、白皮松、国槐、山桃、色木槭、侧柏、榆树、蒙古栎、扶芳藤。
相对过剩:(谨慎发展,7种)刺槐、连翘、中间锦鸡儿、叉子圆柏、小叶锦鸡儿、圆柏、水蜡树。
基本平衡:(适当发展,7种)塔落岩黄耆、栾树、黄栌、白杜、海棠、小檗、迎春花。
严重不足:(大力发展,4种)女贞、旱柳、梭梭、黄柳。
西北地区
区域范围:陕西、甘肃、青海、宁夏、新疆,以及新疆生产建设兵团。
2025年回顾:育苗面积10.4万公顷,苗木产量56亿株,可供造林用苗33亿株,实际使用10亿株,总体过剩趋势略有增加。
需求预测:2027年约10亿株;2028—2029年年均维持在10亿株左右。
严重过剩:(不宜继续发展,18种)国槐、黄杨、青海云杉、杏、胡杨、白皮松、花椒、榆树、苹果、梭梭、刺槐、桃树、云杉、油松、沙棘、沙枣、柳树、女贞。
相对过剩:(谨慎发展,9种)丁香、樟子松、文冠果、侧柏、柽柳、叉子圆柏、山桃、山杏、连翘。
基本平衡:(适当发展,5种)拧条锦鸡儿、杨、紫穗槐、七叶树、花棒。
严重不足:(大力发展,3种)乌柳、茶、青杨。
华中地区
区域范围:河南、湖北、湖南。
2025年回顾:育苗面积7.3万公顷,苗木产量20亿株,可供造林用苗15亿株,实际使用5亿株,总体过剩趋势略有增加。
需求预测:2027年约5亿株;2028—2029年年均维持在5亿株左右。
严重过剩:(不宜继续发展,18种)玉兰、红花檵木、侧柏、桂花、黄杨、梓、白蜡、色木槭、悬铃木、卫矛、紫薇、女贞、杨、红叶石楠、香樟、栾树、桃树、湿地松。
相对过剩:(谨慎发展,5种)水杉、紫穗槐、柏木、刺槐、油茶。
基本平衡:(适当发展,6种)杉木、木荷、山桐子、赤皮青冈、鹅掌楸、楠木。
严重不足:(大力发展,5种)枫香树、海棠、青冈、麻栎、黄檗。
华东地区
区域范围:上海、江苏、浙江、安徽、福建、江西、山东。
2025年回顾:育苗面积38.9万公顷(全国最大),苗木产量89亿株,可供造林用苗56亿株,实际使用17亿株,总体过剩趋势明显缓解。
需求预测:2027年约14亿株;2028—2029年年均约13亿株。
严重过剩:(不宜继续发展,15种)南天竹、桂花、樱花、香樟、女贞、紫薇、栾树、冬青卫矛、海棠、龙柏、冬青、山茶、榉树、杨、楠木。
相对过剩:(谨慎发展,10种)油茶、桃树、侧柏、黄杨、北美冬青、枫香树、红叶石楠、木荷、苹果、红花檵木。
基本平衡:(适当发展,5种)杉木、杜鹃、湿地松、黑松、金叶女贞。
严重不足:(大力发展,3种)桉、彩叶女贞、紫叶小檗。
华南地区
区域范围:广东、海南、广西。
2025年回顾:育苗面积1.9万公顷,苗木产量18亿株,可供造林用苗8亿株,实际使用8亿株,总体供需呈平衡趋势——这是七大区域中供需最接近平衡的一个。
需求预测:2027年约7亿株;2028—2029年年均维持在7亿株左右。
严重过剩:(不宜继续发展,6种)杜鹃、沉香、桂花、澳洲坚果、女贞、香樟。
相对过剩:(谨慎发展,8种)黄杨、枫香树、木荷、含笑、红锥、芒果、楠木、海榄雌。
基本平衡:(适当发展,8种)湿地松、肉桂、红花檵木、山杜英、油茶、香花油茶、八角、木麻黄。
严重不足:(大力发展,13种)黑木相思、橡胶树、台湾相思、蜡烛果、槟榔、桉、大叶相思、茶、杉木、马尾松、光叶子花、栾树、红叶石楠。
西南地区
区域范围:重庆、四川、贵州、云南、西藏。
2025年回顾:育苗面积3.4万公顷,苗木产量25亿株,可供造林用苗16亿株,实际使用6亿株,总体过剩趋势依然明显。
需求预测:2027年约5亿株;2028—2029年年均维持在5亿株左右。
严重过剩:(不宜继续发展,20种)湿地松、江孜沙棘、马尾松、柳杉、花椒、藏柏、女贞、华山松、柏木、云南松、香樟、云杉、木荷、油茶、竹类、栾树、杉木、岩桂、楠木、榉树。
相对过剩:(谨慎发展,6种)桤木、山桐子、清香木、鹅掌楸、光核桃、红叶石楠。
基本平衡:(适当发展,5种)麻栎、侧柏、红椿、旱冬瓜、枫香树。
严重不足:(大力发展,4种)黄檗、苹果、银杏、桉。
三点建议
控量去库存全国需求逐年下降,传统大宗树种——杨、榆、油松、樟子松、国槐、侧柏、香樟、女贞等——在多数区域已严重或相对过剩,新育务必谨慎,先把库存消化掉。
调结构、换赛道把目光投向珍贵、彩叶、乡土和抗逆树种。"三北"区域的灌木(花棒、梭梭、拧条锦鸡儿等)需求持续旺盛;南方地区则应关注阔叶珍贵树种和彩叶树种,五角枫、桢楠、香樟等行情已有回暖迹象。
看区域、找缺口华南是全国供需最平衡、严重不足树种最多的区域(桉、杉木、马尾松、黑木相思等缺口大),西南和华中部分珍贵阔叶(黄檗、银杏、枫香树、麻栎)供应不足可适度发展,华东的桉、彩叶女贞也存在缺口。哪里缺,就去补哪里。
科学绿化正进入"提质"新周期,苗木产业也从"拼数量"转向"拼质量、拼结构"。读懂这份供需报告里的数字与信号,才能在下一轮周期里种对树、育好苗。愿每一位苗木人,都能在变局中找到自己的位置。


